



- VYHLÁSENIE O MENOVEJ POLITIKE
TLAČOVÁ KONFERENCIA
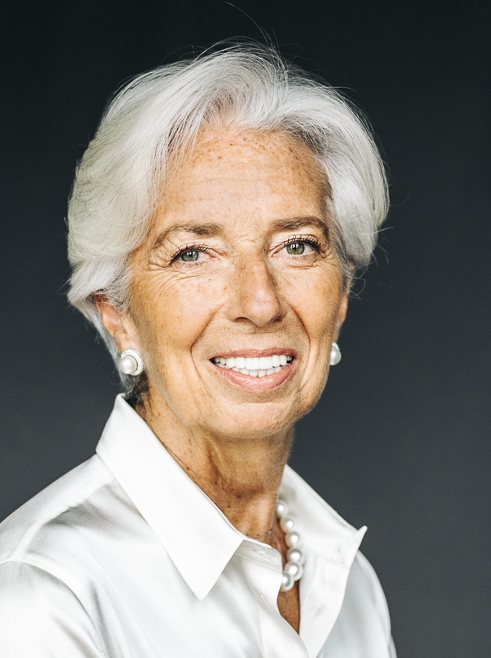
Christine Lagardová, prezidentka ECB
Boris Vujčić, viceprezident ECB
Frankfurt nad Mohanom 29. októbra 2026
Dobrý deň, spolu s viceprezidentom vás vítame na dnešnej tlačovej konferencii.
Rada guvernérov sa dnes rozhodla ponechať tri kľúčové úrokové sadzby ECB na nezmenenej úrovni. Pokračovanie rastu cien energií predstavuje riziko, že inflácia bude vyššia a hospodársky rast nižší, než ich projektované hodnoty. Dôsledky energetického šoku sa zatiaľ neprejavujú v plnom rozsahu, pričom základná inflácia je naďalej celkovo stabilná a mzdy v tejto fáze na šok výraznejšie nereagujú. Väčší rozsah a dlhšie trvanie energetického šoku, ako aj dôsledky v podobe nepriamych a sekundárnych účinkov, pravdepodobne budú mať za následok nárast inflácie a pokles rastu. Podmienky financovania sa od nášho predchádzajúceho zasadania sprísnili, čo sa pravdepodobne nepriaznivo prejaví na inflácii a raste. Sme odhodlaní určovať menovú politiku tak, aby sa inflácia stabilizovala na cieľovej úrovni 2 % v strednodobom horizonte.
Sme naďalej v dobrej pozícii vyrovnať sa so súčasnou zvýšenou neistotou. Pri určovaní primeraného nastavenia menovej politiky sa budeme riadiť aktuálnymi údajmi a rozhodnutia budeme prijímať priebežne, zo zasadania na zasadanie. Naše rozhodnutia o úrokových sadzbách budú vychádzať z nášho hodnotenia inflačného výhľadu a súvisiacich rizík, na základe aktuálnych hospodárskych a finančných údajov, ako aj dynamiky vývoja základnej inflácie a účinnosti transmisie menovej politiky. Vopred sa nezaväzujeme k žiadnej konkrétnej trajektórii sadzieb.
Dnešné rozhodnutia sú uvedené v tlačovej správe zverejnenej na našej internetovej stránke.
Teraz mi dovoľte priblížiť náš pohľad na vývoj hospodárskej situácie a inflácie a následne našu analýzu finančných a menových podmienok.
Hospodárska aktivita
Aktuálne údaje naznačujú pokračujúcu expanziu hospodárstva eurozóny v treťom štvrťroku. Sektor služieb po oslabení na začiatku krízy na Blízkom východe zaznamenáva oživenie. Priemyselná výroba, digitálne služby a vývoz profitujú z podnikových investícií v oblasti umelej inteligencie. K hospodárskej aktivite prispievajú i vládne výdavky na infraštruktúru a obranu. Tieto faktory by mali naďalej podporovať rast v krátkodobom horizonte. Obnovený rast cien energií však zároveň dolieha na dôveru spotrebiteľov a vyššie náklady financovania zrejme spomalia hospodársky rast.
Miera nezamestnanosti v auguste zostala na úrovni 6,4 %. Rast zamestnanosti a pracovnej sily je naďalej obmedzený, zatiaľ čo produktivita práce postupne rastie.
V strednodobom horizonte by malo domáci dopyt stimulovať oživenie dôvery a reálnych príjmov, poháňané postupne klesajúcimi cenami energií a robustným trhom práce. Rast by mali naďalej podporovať aj investície do aktivít spojených s umelou inteligenciou a vládne výdavky na infraštruktúru a obranu. Vďaka posilňovaniu zahraničného dopytu by mal vzrásť vývoz.
Vyšší potenciálny rast si vyžaduje štrukturálne reformy a musí sa opierať o zdravé verejné financie. Rozpočtová udržateľnosť je zásadnou kotvou širšej hospodárskej stability. Rozpočtové opatrenia prijímané v reakcii na energetický šok by mali byť dočasné, cielené a šité na mieru. Základnými stavebnými prvkami zvyšovania dynamiky a odolnosti našej ekonomiky sú zjednodušenie a harmonizácia pravidiel v rámci jednotného trhu EÚ, urýchlenie energetickej transformácie a dokončenie únie úspor a investícií. Vzhľadom na blížiacu sa finalizáciu procesu určovania právneho rámca digitálneho eura opätovne zdôrazňujeme, že je dôležité čo najskôr dosiahnuť dohodu o balíku právnych predpisov o jednotnej mene.
Inflácia
Inflácia sa zvýšila z 3,2 % v auguste na 3,8 % v septembri. Inflácia cien energií výrazne stúpla z augustových 14,3 % na 18,9 %. Ceny nafty a benzínu v septembri dosiahli nové maximá, čiastočne v dôsledku zvýšených rafinérskych marží. Inflácia bez cien energií sa zvýšila z augustových 2,1 % na 2,3 % v septembri. Inflácia cien potravín stúpla z 1,1 % na 1,3 %. Inflácia cien služieb v septembri stúpla z augustových 3,0 % na 3,2 %, zatiaľ čo inflácia cien tovarov klesla z 1,2 % na 1,1 %.
Ukazovatele základnej inflácie zostávajú zhruba stabilné, aj keď počiatočné fázy cenového reťazca naznačujú tlaky na jej rast. Mzdové tlaky zostávajú mierne. Kompenzácie na zamestnanca v druhom štvrťroku vzrástli o 3,3 %, čo predstavuje pokles z 3,6 % v prvom štvrťroku, zatiaľ čo rastúca produktivita pomáha tlmiť rast jednotkových nákladov práce. Podľa nášho prognostického mzdového monitora by sa mal rast dojednaných miezd v zostávajúcich mesiacoch roka 2026 pohybovať medzi 2,5 % a 2,8 % a v prvých troch štvrťrokoch roka 2027 by mal dosiahnuť v priemere 2,6 %. Inflačné očakávania v krátkodobejších horizontoch rastú, no väčšina ukazovateľov dlhodobejších inflačných očakávaní sa pohybuje okolo úrovne 2 %, čo podporuje ustálenie inflácie v strednodobom horizonte v blízkosti cieľa.
Ceny energií prekročili základnú prognózu zo septembrových projekcií odborníkov ECB. To pravdepodobne povedie k ďalšiemu nárastu inflácie v krátkodobom horizonte a v nasledujúcich štvrťrokoch podrží celkovú infláciu výrazne na cieľovou úrovňou. Neskôr by mala klesajúca inflácia cien energií spolu s účinkami vyšších úrokových sadzieb prispieť k návratu inflácie na cieľovú úroveň.
Hodnotenie rizík
Riziká ohrozujúce výhľad hospodárskeho vývoja sú naklonené smerom k nižšiemu rastu. Príčinou sú predovšetkým konflikt na Blízkom východe a aktuálny vývoj neoprávnenej vojny Ruska proti Ukrajine. Pokračujúce výpadky dodávok energií by mohli spôsobiť ďalší rast cien energií a na dlhšiu dobu, než sa momentálne očakáva, čo by nepriaznivo ovplyvnilo reálne príjmy, spotrebu a investície. Zhoršenie nálady na svetových finančných trhoch alebo intenzívnejšie šírenie negatívnych účinkov na svetových dlhopisových trhoch by mohlo viesť k sprísneniu podmienok financovania a následnému oslabeniu dopytu. Ďalšie sprísnenie podmienok financovania a oslabenie dôvery, a tým aj pokles spotreby a investičnej aktivity, by mohla spôsobiť aj rozpočtová neistota. Obnovenie obchodných sporov medzi hlavnými ekonomikami by tiež mohlo ďalej narušiť dodávateľské reťazce, znížiť vývoz a oslabiť spotrebu a investície. Hospodársky rast by naopak mohol byť vyšší, ak by sa hospodárstvo a energetické trhy dokázali na výpadky spôsobené prebiehajúcimi konfliktmi adaptovať rýchlejšie, než sa očakáva, alebo ak by došlo k udržateľnému urovnaniu konfliktov. K vyššiemu než očakávanému rastu by navyše mohlo prispieť zavádzanie nových technológií v podnikoch eurozóny a vládne výdavky na infraštruktúru a obranu, ako aj reformy na zvýšenie produktivity a dokončenie jednotného trhu EÚ.
Riziká spojené s výhľadom vývoja inflácie sú na strane vyššej inflácie. Príčinou sú predovšetkým konflikt na Blízkom východe a aktuálny vývoj neoprávnenej vojny Ruska proti Ukrajine. Mohlo by dôjsť k ďalšiemu zintenzívneniu energetického šoku a jeho účinky na ďalšie ceny a mzdy by mohli byť silnejšie, než sa v súčasnosti očakáva. V prípade ďalších narušení dodávok alebo kombinácie nezvyčajne chladnej zimy a nízkeho stavu zásob by predovšetkým mohli vzrásť ceny plynu. Čím dlhšie budú pretrvávať vysoké ceny energií, tým pravdepodobnejšie sa premietnu do širšej inflácie prostredníctvom nepriamych a sekundárnych účinkov. Obnovenie obchodného napätia by mohlo prehĺbiť fragmentáciu svetových dodávateľských reťazcov, obmedziť dodávku kritických surovín a zhoršiť kapacitné obmedzenia v ekonomike eurozóny. Extrémne prejavy počasia, potenciálne znásobené čoraz intenzívnejšími podmienkami klimatického javu El Niño, a celkové napredovanie klimatickej a prírodnej krízy by mohli spôsobiť väčší než očakávaný nárast cien potravín. Inflácia by naopak mohla byť nižšia, ak by došlo k udržateľnému urovnaniu prebiehajúcich geopolitických konfliktov alebo ak by sa nepriame alebo sekundárne účinky vyšších cien energií ukázali byť menej výrazné, než sa predpokladá. Nárast volatility a rizikovej averzie na finančných trhoch, spolu s vyššími dlhodobejšími úrokovými sadzbami, by mohol viesť k oslabeniu dopytu a tým aj poklesu inflácie.
Finančné a menové podmienky
Finančné podmienky sa od nášho posledného zasadania sprísnili. Úrokové miery zaznamenávajú všeobecný nárast, zatiaľ čo ceny akcií klesli.
Náklady trhového dlhového financovania podnikov sa v auguste zvýšili z júlových 4,0 % na 4,1 %, zatiaľ čo sadzby podnikových bankových úverov zostali na úrovni 3,8 %. Ročná miera rastu objemu podnikových bankových úverov v auguste a septembri klesla z júlových 4,4 % na 4,2 %, zatiaľ čo objem emisie podnikových dlhopisov v septembri rástol ročným tempom 4,2 % (nárast z 3,8 % v auguste a 3,5 % v júli). Podľa nášho najnovšieho prieskumu bankových úverov sa podmienky podnikových úverov v treťom štvrťroku sprísnili, pričom banky ako dôvod uvádzali obavy z ekonomických rizík, ktorým sú vystavení ich klienti. Napriek vyššej potrebe financovania zásob a prevádzkového kapitálu sa dopyt po podnikových úveroch, najmä v dôsledku vyšších úrokových sadzieb, znížil.
Sadzby hypotekárnych úverov v auguste vzrástli z júlových 3,5 % na 3,6 %, zatiaľ čo objem hypoték v septembri nepatrne klesol na 3,0 %. Podmienky hypotekárnych úverov sa v treťom štvrťroku nezmenili, kým dopyt po hypotékach vzhľadom na vyššie úrokové sadzby podstatne klesol.
Záver
Rada guvernérov sa dnes rozhodla ponechať tri kľúčové úrokové sadzby ECB na nezmenenej úrovni. Sme odhodlaní určovať menovú politiku tak, aby sa inflácia stabilizovala na cieľovej úrovni 2 % v strednodobom horizonte. Pri určovaní primeraného nastavenia menovej politiky sa budeme riadiť aktuálnymi údajmi a rozhodnutia budeme prijímať priebežne, zo zasadania na zasadanie. Naše rozhodnutia o úrokových sadzbách budú vychádzať z nášho hodnotenia inflačného výhľadu a súvisiacich rizík, na základe aktuálnych hospodárskych a finančných údajov, ako aj dynamiky vývoja základnej inflácie a účinnosti transmisie menovej politiky. Vopred sa nezaväzujeme k žiadnej konkrétnej trajektórii sadzieb.
V každom prípade sme pripravení všetky svoje nástroje v medziach nášho mandátu upraviť, aby sme zabezpečili trvalú stabilizáciu inflácie na našej cieľovej úrovni 2 % v strednodobom horizonte a naďalej plynulú transmisiu menovej politiky.
Teraz sme pripravení zodpovedať vaše otázky.
Doslovné znenie odsúhlasené Radou guvernérov sa nachádza v pôvodnej anglickej verzii.
Európska centrálna banka
Generálne riaditeľstvo pre komunikáciu
- Sonnemannstrasse 20
- 60314 Frankfurt nad Mohanom, Nemecko
- +49 69 1344 7455
- media@ecb.europa.eu
Šírenie je dovolené len s uvedením zdroja.
Kontakty pre médiá